
Quién está obligado, cómo se valora cada activo, cuándo hay que volver a declarar y qué información conviene reunir antes de que termine el año, porque hay datos que solo pueden obtenerse el 31 de diciembre.
Cada primavera repetimos la misma conversación con clientes que quieren cumplir y no pueden, porque les falta un dato que ya no está disponible. No es un problema de normativa: es un problema de calendario. Esta guía explica la obligación completa y, sobre todo, qué conviene hacer ahora.
1. Qué son y qué no son
El Modelo 720 es una declaración informativa. No se liquida ni se paga nada con ella: su función es comunicar a la Agencia Tributaria qué bienes y derechos se poseen fuera de España. El Modelo 721 cumple la misma función respecto de las monedas virtuales custodiadas en el extranjero.
La obligación alcanza únicamente a los residentes fiscales en España. Quien tributa en España como no residente, por el Impuesto sobre la Renta de no Residentes, queda fuera de su ámbito.
2. Las tres obligaciones del Modelo 720
Aunque se presenten en un único formulario, el Modelo 720 contiene tres obligaciones de información independientes entre sí, cada una con su propio umbral de 50.000 €:
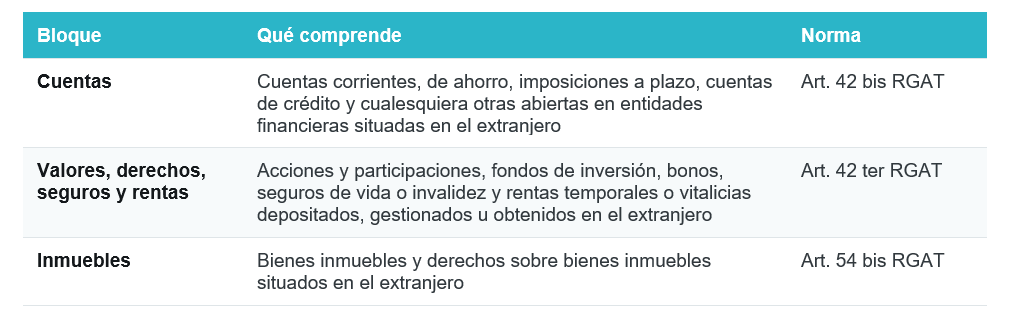
Los tres bloques no se suman entre sí. Se puede tener 40.000 € en cuentas, 45.000 € en valores y un apartamento de 200.000 €, y estar obligado únicamente por el bloque de inmuebles.
Y una precisión que se pasa por alto con frecuencia: cuando un bloque supera los 50.000 €, hay que declarar todos los elementos de ese bloque, no solo los que excedan del umbral. Superado el límite en cuentas, entra también la cuenta con 300 € que se abrió hace años y se dejó abierta.
3. El Modelo 721: monedas virtuales
Aprobado por la Orden HFP/886/2023, de 26 de julio, el Modelo 721 obliga a informar de las monedas virtuales situadas en el extranjero cuando el saldo conjunto a 31 de diciembre supera los 50.000 €. Se declaran, por cada tipo de moneda, las unidades poseídas y su valoración en euros, junto con la identificación de la entidad que custodia las claves criptográficas privadas.
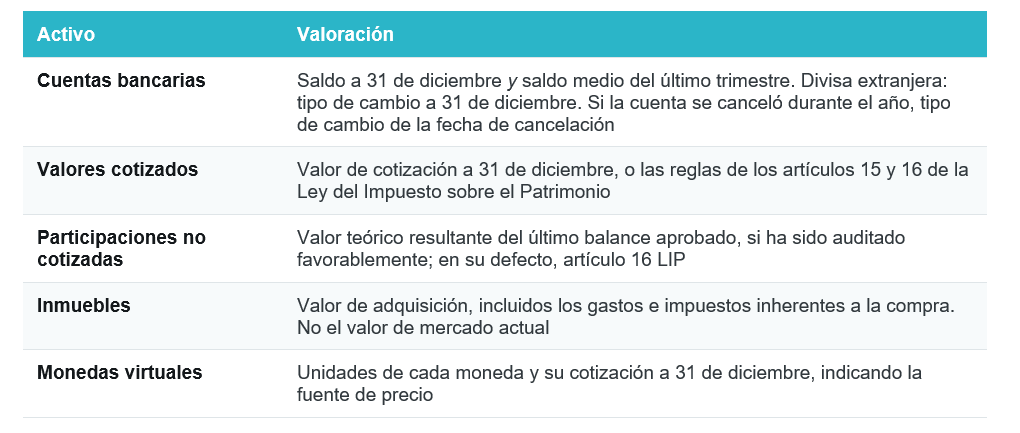
La valoración se realiza conforme a la cotización a 31 de diciembre ofrecida por las principales plataformas de negociación o webs de seguimiento de precios, o mediante una estimación razonable de valor de mercado, indicando siempre la fuente utilizada.
4. Quién está obligado
La obligación no se limita al titular formal. Alcanza también a representantes, autorizados, beneficiarios, personas con poder de disposición y titulares reales. Es habitual descubrir que alguien está obligado a declarar por una cuenta de la que solo figura como autorizado —por ejemplo, la cuenta extranjera de un familiar o de una sociedad—, sin ser propietario de un solo euro.
Cotitularidad
En caso de titularidad compartida se informa del saldo o valor total, sin prorratear, indicando el porcentaje de participación. El umbral de 50.000 € se mide igualmente sobre el valor total del bien, con independencia del número de titulares. Una cuenta de 150.000 € compartida al 50 % obliga a los dos cotitulares, y cada uno declara los 150.000 € completos con su porcentaje.
5. Cómo se valora cada activo
6. Si ya presentó el Modelo 720 en años anteriores
No hay que repetirlo cada ejercicio. La obligación reaparece en dos supuestos:
- Cuando el valor conjunto de un bloque se ha incrementado en más de 20.000 € respecto del que motivó la última declaración presentada.
- Where Cuando se ha extinguido la titularidad: cuenta cancelada, valores vendidos, inmueble transmitido. En ese caso hay que declarar aunque no se alcance el incremento de 20.000 €.: an account closed, securities sold, a property transferred. A return is then due even if the €20,000 increase has not been reached.
Conviene tener presente que las variaciones del tipo de cambio computan a efectos de ese incremento, salvo en el bloque de inmuebles. Una cartera en libras o en dólares puede cruzar el umbral sin que su titular haya movido un solo activo.
Para saber si se ha cruzado ese límite hace falta, precisamente, la valoración a 31 de diciembre. Lo que nos lleva al punto siguiente.
7. El punto crítico: las entidades que no emiten certificado a 31.12
Los bancos tradicionales suelen enviar en enero un certificado anual de posición. Pero hay un grupo creciente de entidades que no lo hacen, o que muestran únicamente la posición del día en que uno se conecta:
- y plataformas de inversión online;
- neobancos y plataformas de pago;
- exchanges y monederos de criptoactivos;
- planes de pensiones, seguros de vida-ahorro y productos de inversión de determinadas jurisdicciones;
- cuentas de sociedades o estructuras de las que se es titular real o autorizado.
| LO ESENCIAL En estos casos, la valoración a 31 de diciembre solo existe ese día. Quien entre a buscarla en enero verá la posición de enero. Y si por cualquier motivo pierde el acceso —cuenta cerrada, plataforma que deja de operar en la Unión Europea, contraseña bloqueada—, reconstruir esa cifra puede resultar imposible. |
Qué guardar el 31 de diciembre
minutos bastan. Entre en cada entidad extranjera y guarde, por cada una:
- Captura de pantalla con la fecha y la hora visibles, y descarga en PDF o CSV si la plataforma lo permite.
- Nombre de la entidad, país e IBAN, número de cuenta o dirección del monedero.
- Saldo o valoración a 31.12, con la divisa y, si no es euro, el tipo de cambio aplicado.
- Valores: la valoración título a título, no solo el total de la cartera.
- Criptoactivos: unidades de cada moneda y su cotización a 31.12, indicando la fuente de precio.
- Cuentas bancarias: además del saldo, el saldo medio de octubre a diciembre; si la entidad no lo facilita, los extractos de esos tres meses.
Vuelva a comprobarlo el 2 de enero: algunas entidades publican el saldo de cierre con un día de retraso, y conviene conservar las dos capturas.
8. Plazo de presentación
Los Modelos 720 y 721 correspondientes al ejercicio 2026 se presentan entre el 1 de enero y el 31 de marzo de 2027, exclusivamente por vía telemática.
9. El régimen sancionador vigente
El régimen que existía hasta 2022 era severísimo: multa proporcional del 150 %, sanciones fijas de 5.000 € por dato e imprescriptibilidad de las ganancias patrimoniales no justificadas. La Sentencia del Tribunal de Justicia de la Unión Europea de 27 de enero de 2022 (asunto C-788/19) declaró que ese régimen vulneraba la libre circulación de capitales, y la Ley 5/2022, de 9 de marzo, lo derogó.
Hoy se aplica el régimen general de las obligaciones formales de información, previsto en los artículos 198 y 199 de la Ley General Tributaria:
- No presentar en plazo (art. 198 LGT): 20 € por cada dato o conjunto de datos omitido, con un mínimo de 300 € y un máximo de 20.000 €, aplicables de forma separada a cada uno de los tres bloques de información.
- Presentación fuera de plazo sin requerimiento previo (art. 198.2 LGT): la sanción y sus límites mínimo y máximo se reducen a la mitad.
- Presentar con datos incompletos, inexactos o falsos (art. 199 LGT): régimen específico para este supuesto.
El escenario, por tanto, ya no es catastrófico. Pero sigue siendo perfectamente evitable, y lo único que hace falta para evitarlo es una carpeta con las capturas correctas.
10. Errores que vemos cada año
- «Mi banco ya informa a Hacienda». El intercambio automático de información entre administraciones no exime de presentar el Modelo 720. Son obligaciones distintas.
- Olvidar las cuentas pequeñas. Superado el umbral del bloque, entran todas, incluida la que tiene 300 €.
- No contar las cuentas en las que solo se es autorizado, o de las que se es titular real a través de una sociedad.
- Prorratear en cotitularidad. Se declara el saldo total y se indica el porcentaje.
- Valorar el inmueble a precio de mercado. Es el valor de adquisición. It is the acquisition value.
- No declarar la venta o la cancelación. La extinción de la titularidad genera obligación por sí misma.
- Dejarlo para marzo. El dato de cierre puede ya no existir.
| ¿Tiene dudas sobre si está obligado? Revisamos su situación, comprobamos si se superan los umbrales y presentamos los modelos que correspondan dentro de plazo. Si tiene activos en el extranjero, escríbanos antes de que termine el año: es mejor resolverlo ahora que en marzo. admin@ebfconsulting.com · +34 928 51 33 11 |
Aviso
Este artículo tiene finalidad divulgativa y refleja la normativa vigente a la fecha de su publicación. No constituye asesoramiento fiscal ni sustituye el análisis individualizado de cada situación. Contenido elaborado por EBF Consulting SL — Calle Reina Sofía 68, Puerto del Carmen, Tías 35510, Lanzarote · +34 928 51 33 11 · www.ebfconsulting.com
Referencias normativas
- Disposición adicional decimoctava de la Ley 58/2003, General Tributaria
- Artículos 42 bis, 42 ter, 42 quater y 54 bis del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria (RD 1065/2007)
- Orden HAP/72/2013, de 30 de enero (Modelo 720)
- Orden HFP/886/2023, de 26 de julio (Modelo 721)
- STJUE de 27 de enero de 2022, asunto C-788/19
- Ley 5/2022, de 9 de marzo
- Artículos 198 y 199 de la Ley 58/2003, General Tributaria